Meine Position: Das GKV-Beitragssatzstabilisierungsgesetz
6. September 2026
Meine Position: Der Koalitionsausschuss und die SPD
6. September 2026
Meine Position: Die Rentenreform 2026
Ergänzt am 24. Oktober 2026. Dieser Standpunkt wurde um eine Ergänzung erweitert. Anlass ist das Interview mit Peter Bofinger in der Allgemeinen Zeitung. Zur Ergänzung
Warum ich diesen Text schreibe
Die Rentenkommission 2026 hat ihre Vorschläge vorgelegt. Ich finde, mehrere davon gehen zulasten der Menschen, die ein Leben lang gearbeitet haben, und der Umbau hin zu mehr privater Vorsorge ist der falsche Weg.
Die Kommission schlägt unter anderem vor, das Renteneintrittsalter langfristig an die Lebenserwartung zu koppeln, auf über 67 Jahre hinaus, die abschlagsfreie Rente mit 63 für besonders langjährig Versicherte abzuschaffen, und einen Teil der Altersvorsorge künftig über persönliche, kapitalgedeckte Vorsorgekonten am Kapitalmarkt anzulegen. Dazu kommen eine schrittweise Einbeziehung von Selbstständigen, Abgeordneten und langfristig auch Beamten in die gesetzliche Rentenversicherung, sowie höhere Beiträge zur Finanzierung des Umbaus. Begründet wird das mit der demografischen Entwicklung und der Notwendigkeit, das System langfristig zu sichern.
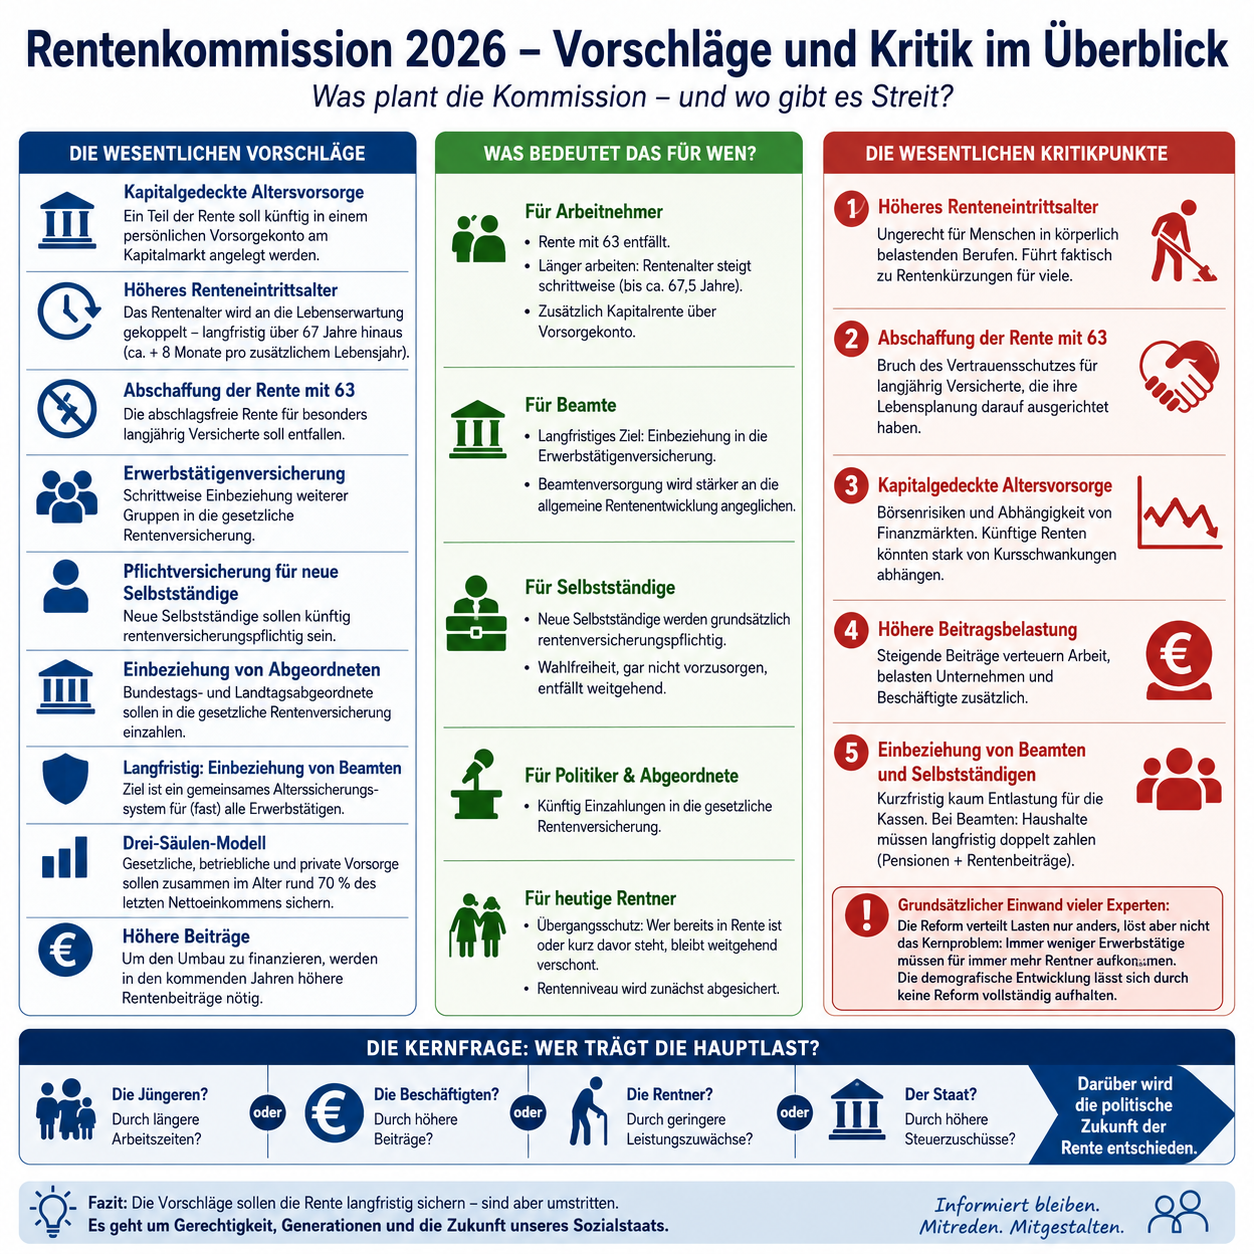
Grafik: KI-generiert (erstellt mit ChatGPT)
Meine Haltung: Ein höheres Renteneintrittsalter trifft Menschen in körperlich belastenden Berufen besonders hart, im Bau, in der Pflege, im Handwerk. Für sie bedeutet länger arbeiten oft nicht mehr Rente, sondern faktisch weniger, weil sie den späteren Renteneintritt gesundheitlich gar nicht durchhalten. Die Abschaffung der Rente mit 63 bricht den Vertrauensschutz für Menschen, die 45 Jahre und mehr eingezahlt und ihre gesamte Lebensplanung darauf ausgerichtet haben. Das ist kein technisches Detail, das ist ein Wortbruch gegenüber einer ganzen Generation.
Am kritischsten sehe ich den Plan zur kapitalgedeckten Vorsorge. Die gesetzliche Rente ist das mit Abstand sicherste System, das wir haben. Sie hängt nicht von Börsenkursen ab, nicht von Finanzkrisen, nicht davon, ob gerade ein guter oder ein schlechter Jahrgang an der Börse erwischt wird. Wer einen Teil der Altersvorsorge auf den Kapitalmarkt verlagert, verlagert damit auch das Risiko auf den einzelnen Menschen, und zwar gerade auf die, die sich das am wenigsten leisten können. Wer wenig verdient, kann Kursschwankungen nicht aussitzen. Diese Risikoverlagerung wird gerne als Modernisierung verkauft, ist aber im Kern eine Abkehr vom Solidarprinzip.
Ich sehe die Notwendigkeit, die Rente demografiefest zu machen. Aber der Weg dorthin darf nicht darin bestehen, das sicherste System zu schwächen und durch ein unsichereres zu ersetzen, während gleichzeitig ausgerechnet die mit dem geringsten Spielraum die größten Lasten tragen sollen.
Quellen
– Rentenkommission 2026, Vorschläge und Kritikpunkte im Überblick
Sprendlingen, im September 2026
Manfred Scherer
© 2026 Manfred Scherer. Die Weiterverbreitung dieses Textes, auch auszugsweise, bedarf der ausdrücklichen Zustimmung des Autors.
Ergänzung vom 24. Oktober 2026
Warum ich die abschlagsfreie Rente nach 45 Beitragsjahren verteidige
Diese Ergänzung baut auf meinem Standpunkt vom 6. September 2026 auf und greift das Interview mit Peter Bofinger vom 24. Oktober 2026 auf. Der ursprüngliche Text oben bleibt unverändert.
Warum ich diese Ergänzung schreibe
Die Rentenkommission hat ihre Vorschläge vorgelegt. Seitdem streiten Union und SPD um die sogenannte Rente mit 63. Professor Dr. Peter Bofinger, Mitglied der Rentenkommission, hat am 24. Oktober 2026 in der Allgemeinen Zeitung erklärt, wie er sich eine Lösung vorstellt.
Ich teile seine Sicht in wesentlichen Punkten nicht. Ich finde, wer 45 Jahre eingezahlt hat, hat seinen Teil geleistet. Und ich halte den Umbau hin zu mehr Kapitalmarkt für den falschen Weg.
Einleitung
Die Kommission schlägt vor, das Renteneintrittsalter langfristig an die Lebenserwartung zu koppeln und die abschlagsfreie Rente für besonders langjährig Versicherte abzuschaffen. Dazu soll ein Teil der Altersvorsorge über eine Kapitalrente am Kapitalmarkt aufgebaut werden. Selbstständige und Abgeordnete sollen schrittweise in die gesetzliche Rentenversicherung kommen. Bei den Beamten nennt die Kommission eine Versicherung aller Erwerbstätigen das Idealbild, empfiehlt aber zunächst etwas anderes. Die Rentenreformen sollen wirkungsgleich auf die Beamtenversorgung übertragen werden, es soll weniger Verbeamtungen geben, und Bund und Länder sollen Rücklagen für Pensionen bilden. Begründet wird das alles mit der demografischen Entwicklung.
Beim Ziel gibt es keinen Streit. Die Rente muss langfristig tragen. Streit gibt es beim Weg.
1. Es ist keine Rente mit 63 mehr
Der Name führt in die Irre. Die Regelaltersgrenze steigt seit 2012 Schritt für Schritt auf 67 Jahre. Im Juli 2014 wurde die abschlagsfreie Grenze für besonders langjährig Versicherte auf 63 Jahre gesenkt. Seitdem steigt auch sie wieder und erreicht für den Jahrgang 1964 die 65 Jahre. Für den Jahrgang 1962 liegt sie bei 64 Jahren und acht Monaten. Das ist keine Frühverrentung. Es ist der Ausstieg für Menschen, die früh angefangen und nie aufgehört haben.
Quellen zu Ziffer 1
– Allgemeine Zeitung Rheinhessen Nahe, 24. Oktober 2026, Seite 3, Jens Kleindienst, „Lösungssuche im Rentenstreit“, Interview mit Prof. Dr. Peter Bofinger
– Buslei, Felder, Geyer, Haan, DIW Wochenbericht 48/2024
2. Sie ist nicht geschenkt
Bofinger sagt, die Rente nach 45 Beitragsjahren sei eine nicht durch Beiträge gedeckte Leistung, die von den anderen Versicherten bezahlt werde. Wer mit der Lebensleistung argumentiere, habe das Rentensystem nicht verstanden. Die Lebensleistung sei bereits über die Rentenformel anerkannt. Wer 45 Jahre arbeite, bekomme bei gleichem Verdienst 12,5 Prozent mehr Rente als jemand mit 40 Jahren. Der abschlagsfreie Ausstieg sei dann ein Bonus, weil man die Rente zwei Jahre länger beziehe.
Das sehe ich anders. Die 12,5 Prozent stimmen rechnerisch. Sie sind aber nur der Gegenwert der fünf zusätzlichen Beitragsjahre. Das ist Proportionalität und keine Würdigung. Wer 45 Jahre einzahlt, hat mehr Beiträge geleistet als fast alle anderen. Es gibt keinen Zuschlag. Es entfällt nur der Abschlag. Was Bofinger Bonus nennt, ist aus meiner Sicht der Ausgleich dafür, dass diese Menschen früher angefangen und länger gezahlt haben. Das ist keine Umverteilung, sondern die Anerkennung von Beitragszeit. Ob man den früheren Ausstieg als Bonus oder als verdienten Ausgleich sieht, ist keine Rechenfrage. Es ist eine Wertung, und das ist meine.
Auch die Höhe spricht gegen das Bild der großzügigen Frührente. Rentnerinnen und Rentner mit mindestens 45 Versicherungsjahren bekamen nach Angaben des Bundesarbeitsministeriums im Schnitt 1.668 Euro im Monat ausgezahlt. Männer kamen auf 1.778 Euro, Frauen auf 1.449 Euro. Mehr als jeder Vierte erhielt weniger als 1.300 Euro. Das Ministerium weist selbst darauf hin, dass dabei auch beitragsfreie Zeiten und Teilzeit eine Rolle spielen. Die Zahl sagt also nicht alles über die Rente nach 45 Beitragsjahren aus. Sie zeigt aber, dass diese Menschen im Durchschnitt keine hohen Renten bekommen.
Quellen zu Ziffer 2
– Allgemeine Zeitung Rheinhessen Nahe, 24. Oktober 2026, Seite 3, Jens Kleindienst, „Lösungssuche im Rentenstreit“, Interview mit Prof. Dr. Peter Bofinger
3. Auch Menschen in belastenden Berufen sind betroffen
Die Regel wird oft mit Dachdeckern und Pflegekräften verbunden. Das stimmt nur zum Teil. Eine Auswertung des DIW Berlin zeigt für westdeutsche Männer des Jahrgangs 1957, dass knapp 70 Prozent derer mit mindestens 45 Versicherungsjahren nicht sehr hoch belastet waren. Das muss man offen sagen.
Rund 30 Prozent gehörten aber zu den stark Belasteten. Als Beispiele für Berufe mit hoher körperlicher Belastung nennt das DIW das Maurerhandwerk, den Gartenbau und die Fleischverarbeitung. Für diese Menschen ist ein späterer Renteneintritt oft nicht zu schaffen. Das DIW hält es selbst für nachvollziehbar, belasteten Menschen einen früheren Rentenzugang zu ermöglichen. Es hält nur die Dauer für ein grobes Kriterium.
Das ist ein Grund, die Regel zu verbessern. Kein Grund, sie zu streichen. Bofinger sagt selbst, man könne belastete Berufe kaum sauber abgrenzen. Solange es kein besseres Instrument gibt, nimmt die Abschaffung zuerst diesen Menschen etwas weg.
Quellen zu Ziffer 3
– Allgemeine Zeitung Rheinhessen Nahe, 24. Oktober 2026, Seite 3, Jens Kleindienst, „Lösungssuche im Rentenstreit“, Interview mit Prof. Dr. Peter Bofinger
4. Lebensleistung ist mehr als Lohnarbeit
Auf die 45 Jahre zählen auch Zeiten der Kindererziehung, der nicht erwerbsmäßigen Pflege sowie Wehrdienst und Zivildienst. Wenn Frauen dabei schlechter wegkommen, weil Erziehungszeiten und Pflegezeiten ihre Erwerbsbiografie unterbrechen, dann muss die Anrechnung besser werden. Wer streicht, nimmt gerade ihnen die Aussicht.
Quellen zu Ziffer 4
– Allgemeine Zeitung Rheinhessen Nahe, 24. Oktober 2026, Seite 3, Jens Kleindienst, „Lösungssuche im Rentenstreit“, Interview mit Prof. Dr. Peter Bofinger
5. Der Spareffekt ist unsicher
Bofinger nennt einen Spareffekt von mehr als zehn Milliarden Euro, wenn alle Betroffenen zwei Jahre länger arbeiten. Zugleich räumt er selbst ein, dass seriöse Angaben zum tatsächlichen Spareffekt kaum möglich sind, weil niemand weiß, wie die Menschen entscheiden würden. Ich halte es für wahrscheinlich, dass ein Teil in Erwerbsminderung oder Arbeitslosigkeit ausweicht. Dann verschwinden die Kosten nicht, sie landen in anderen Kassen. Das ist meine Einschätzung, keine Berechnung.
Quellen zu Ziffer 5
– Allgemeine Zeitung Rheinhessen Nahe, 24. Oktober 2026, Seite 3, Jens Kleindienst, „Lösungssuche im Rentenstreit“, Interview mit Prof. Dr. Peter Bofinger
6. Das Gesamtpaket hat ein Loch
Union und Teile der Kommission sagen, wer einzelne Punkte herauslöse, gefährde den Kompromiss. Das Paket enthält aber auch die Kapitalrente. Hier bin ich am kritischsten. Die gesetzliche Rente ist das sicherste System, das wir haben. Sie hängt nicht von Börsenkursen ab, nicht von Finanzkrisen, nicht davon, ob man einen guten oder schlechten Jahrgang erwischt. Wer einen Teil der Vorsorge auf den Kapitalmarkt verlagert, verlagert das Risiko auf den Einzelnen. Und zwar auf die, die Kursschwankungen am wenigsten aussitzen können.
Selbst Bofinger hält die Kapitalrente in der jetzigen Ausgestaltung nicht für eine gute Idee. Dann kann man von mir nicht verlangen, ein Paket mitzutragen, nur weil ein Punkt davon im Haushalt gut aussieht.
Quellen zu Ziffer 6
– Allgemeine Zeitung Rheinhessen Nahe, 24. Oktober 2026, Seite 3, Jens Kleindienst, „Lösungssuche im Rentenstreit“, Interview mit Prof. Dr. Peter Bofinger
– t-online, 1. August 2026, „CDU-Führung besteht auf Abschaffung der Rente mit 63“
7. Beamte einzubeziehen spart nichts
Ich war selbst Beamter und beziehe Versorgungsbezüge. Das sollen die Leser wissen. Meine Argumente halte ich trotzdem für sachlich.
Die Kommission hält eine sofortige Einbeziehung der Beamten selbst nicht für empfehlenswert. Wer Beamte in die Rentenversicherung holt, muss als Dienstherr ab dem ersten Tag Beiträge zahlen oder die Besoldung entsprechend anheben. Gleichzeitig müssten Bund und Länder über Jahrzehnte die Pensionen der bisherigen Beamten weiter bezahlen. Die Kommission kommt selbst zu dem Schluss, dass eine nachhaltige Entlastung der Rentenversicherung deshalb nicht möglich wäre. Die Lasten würden in die Zukunft verschoben.
Dazu kommt die Besoldung. Beamte bekommen niedrigere Bruttobezüge, weil der Dienstherr später die Pension zahlt. Das ist kein Konto, und der Wert lässt sich nicht beziffern. Aber es ist auch kein Geschenk. Berechtigte Kritik gibt es trotzdem. Die Kommission sieht selbst, dass die Pensionen weniger gesunken sind als das Rentenniveau, und will das ausgleichen. Das kann man reformieren. Dafür braucht es keine Zwangseinbeziehung.
Quellen zu Ziffer 7
– Alterssicherungskommission, Empfehlungen, Bericht vom Juni 2026, Empfehlung 23, Seiten 53 bis 55
– Manfred Scherer, „Meine Position: Warum ich das Berufsbeamtentum verteidige“, 8. Oktober 2026
8. Vertrauen ist auch eine Währung
Menschen haben ihre Lebensplanung auf diese Regel ausgerichtet. Die Arbeitnehmerorganisation der SPD, die AfA, nennt die Streichung einen „Wortbruch gegenüber denjenigen, die sich darauf verlassen“. Auch die ostdeutschen CDU-Ministerpräsidenten Voigt, Kretschmer und Schulze wollen die Regel behalten. Das ist kein Ostprivileg. Es ist die Folge von Erwerbsbiografien, in denen Menschen oft früh angefangen und durchgehend gearbeitet haben.
Quellen zu Ziffer 8
– Volksstimme (dpa), 17. August 2026, „SPD-Arbeitnehmerflügel, abschlagsfreie Frührente beibehalten“
Meine Haltung: Ein höheres Renteneintrittsalter trifft auch Menschen in körperlich belastenden Berufen, im Bau, im Handwerk und in der Pflege. Die Abschaffung der Rente nach 45 Beitragsjahren bricht den Vertrauensschutz für alle, die ihr Leben darauf ausgerichtet haben. Die Kapitalrente verlagert Risiko auf die Schwächeren. Die Einbeziehung der Beamten in die gesetzliche Rente lehne ich ab. Sie entlastet die Rentenversicherung nach Einschätzung der Kommission selbst nicht nachhaltig. Ich sehe die Notwendigkeit, die Rente demografiefest zu machen. Aber nicht, indem das sicherste System geschwächt wird und die mit dem geringsten Spielraum die größten Lasten tragen.
Schlussfolgerung
Der Streit um die Rente mit 63 ist kein Nebenschauplatz. Er zeigt, ob wir Lebensleistung ernst nehmen. Sparen kann man an vielen Stellen. Aber nicht zuerst bei denen, die am längsten eingezahlt haben.
Meine Forderung
Ich fordere, die abschlagsfreie Rente nach 45 Beitragsjahren zu erhalten. Wo sie ungerecht wirkt, muss die Anrechnung von Erziehung und Pflege verbessert werden. Die Kapitalrente gehört nicht in dieses Paket.
Sprendlingen, im Oktober 2026
Manfred Scherer
© 2026 Manfred Scherer. Die Weiterverbreitung dieses Textes, auch auszugsweise, bedarf der ausdrücklichen Zustimmung des Autors.
Die Ergänzung (Stand 24. Oktober 2026) als PDF herunterladen
Diesen Beitrag als PDF herunterladen